Neznámy kupec kótovaný v USA sa tento rok pokúsil prevziať juhokórejského vývojára sociálnych kasín DoubleDown Interactive. V priebehu rokovaní ponúkol až 17 dolárov za akciu, čo je viac ako 16,25 dolára, s ktorými firma napokon súhlasila. Vyplýva to z povinných dokumentov k fúziám a akvizíciám, ktoré spoločnosť zverejnila spolu s výsledkami za tretí štvrťrok 2026. Tržby za toto obdobie sa podľa nich takmer nezmenili. Záujemcu, v dokumentoch označeného len ako „strana A“, zastavilo slabé financovanie, právne pochybnosti a hlavne väčšinový akcionár DoubleU Games, ktorý drží približne 67 percent firmy a o predaj svojho podielu nemal veľký záujem.
Neúspešná ponuka hovorí o odvetví sociálnych kasín viac, než by sa mohlo zdať. Ukazuje, že o zabehnuté firmy s verným publikom a stabilným peňažným tokom majú strategickí kupci záujem a sú ochotní zaplatiť poriadnu prémiu. Zároveň je z nej vidieť, kde sa takéto ambície lámu. Keď kupec nemá v pokladnici dosť peňazí a cieľová firma má silného väčšinového vlastníka, ani vyššia cena na papieri nemusí nič rozhodnúť.
Sociálne kasíno je online hra, ktorá napodobňuje automaty, ruletu či poker, ale hrá sa o virtuálne žetóny. Výhry sa nedajú vymeniť za skutočné peniaze. Prevádzkovatelia zarábajú na tom, že hráči si dokupujú žetóny priamo v aplikácii. Vo väčšine krajín preto takéto hry nespadajú pod hazardnú reguláciu, hoci obchodný model je hazardu veľmi blízky. DoubleDown je registrovaný v Južnej Kórei a popri sociálnych kasínach prevádzkuje aj klasický online hazard pre koncových zákazníkov, teda segment B2C.
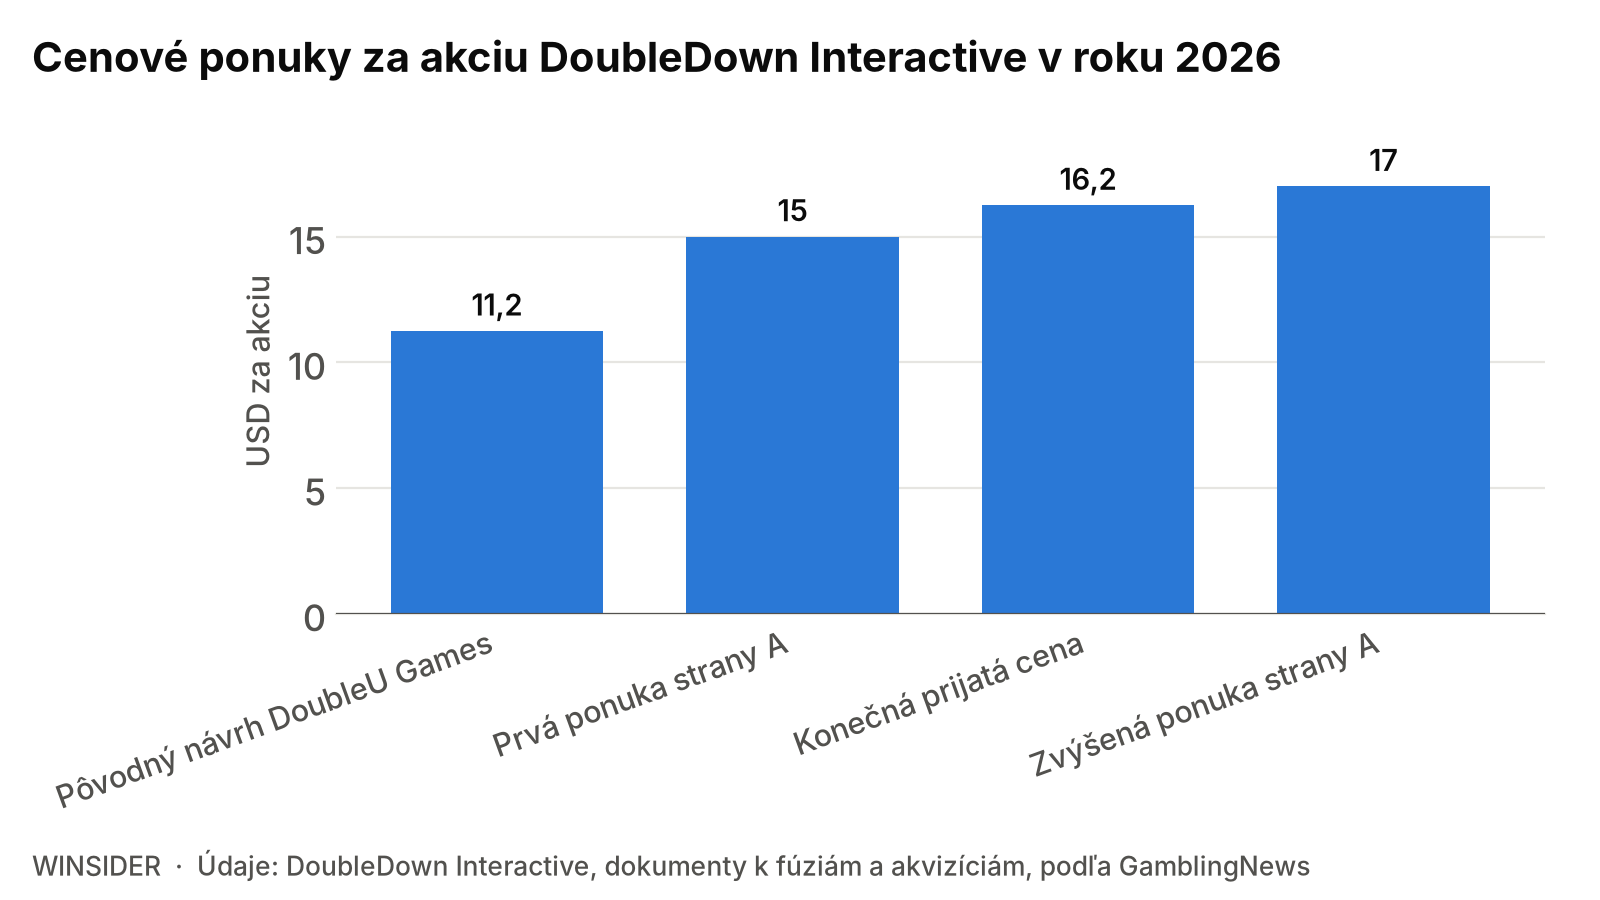
Celá epizóda sa podľa zverejnených dokumentov začala 27. mája. Vtedy finančného riaditeľa DoubleDown Josepha Sigrista oslovil poradca, ktorý zastupoval nemenovanú stranu so záujmom kúpiť celú spoločnosť. Na stretnutí 4. júna sa ukázalo, kto by mohol byť kupcom. Poradca ho opísal ako strategického investora kótovaného v USA s globálnym pôsobením, ktorý pozná DoubleDown aj herné odvetvie. Už vtedy naznačil, že jeho ponuka bude výrazne vyššia ako 11,25 dolára za akciu, ktoré v tom čase navrhovala DoubleU Games.
Dvadsiateho piateho júna poslala strana A písomný nezáväzný návrh na kúpu celej firmy za 15 dolárov za akciu. To zodpovedalo hodnote vlastného imania približne 744 miliónov dolárov. V ďalších rokovaniach ponuku zvýšila na 17 dolárov. Konečná cena, ktorú DoubleDown napokon prijal, dosiahla 16,25 dolára, teda o päť dolárov viac než pôvodný návrh väčšinového vlastníka. Konkurenčný záujem teda zrejme pomohol vytlačiť cenu nahor, aj keď samotný záujemca neuspel.
Ponuka bez peňazí v pokladnici
Najslabším miestom ponuky bolo financovanie. Strana A priznala, že má k dispozícii len 41 miliónov dolárov v hotovosti. Tvrdila však, že skutočná potreba peňazí bude oveľa nižšia ako celková kúpna cena. Po započítaní čistej hotovosti, ktorú má DoubleDown na účtoch, odhadla potrebu dodatočných peňazí na približne 245 miliónov dolárov. Tie chcela získať z úverov v celkovom objeme okolo 600 miliónov dolárov, ktoré mali pokryť refinancovanie jej existujúcich dlhov aj nové pôžičky.
Ide o klasickú schému pákového odkúpenia, pri ktorej kupec financuje prevzatie prevažne dlhom a časť záťaže presunie na kupovanú firmu. Kupec sa opieral aj o takzvaný list vysokej istoty, teda list finančného poradcu, v ktorom poradca vyjadruje presvedčenie, že financovanie sa podarí zabezpečiť. Takýto list však nie je záväzný úverový prísľub a predstavenstvo cieľovej firmy ho preto berie s rezervou. Pribudla ešte otázka, či by bolo podľa juhokórejského práva vôbec prípustné použiť majetok DoubleDown na financovanie jeho vlastnej kúpy. Tento postup je v Kórei právne citlivý, lebo môže otvárať otázky ochrany veriteľov a menšinových akcionárov.
Predstavenstvo teda neporovnávalo len dve čísla. Na jednej strane stála ponuka strategického kupca vyššia o 75 centov na akcii, ktorá však bola nezáväzná, závisela od veľkého úveru a mala neistý právny základ. Na druhej strane bola nižšia, ale oveľa istejšia dohoda s akcionárom, ktorý už firmu kontroluje. Pri predaji spoločnosti nerozhoduje iba výška ceny, ale aj pravdepodobnosť, že sa obchod naozaj uzavrie. Ponuka, ktorá padne pre nedostatok peňazí, nemá pre akcionárov žiadnu hodnotu.
Rozhodujúcim faktorom však bola DoubleU Games. Pri podiele okolo 67 percent sa bez jej súhlasu nedá uskutočniť žiadne prevzatie a materská firma o predaj svojho podielu nemala záujem. Strana A tak v skutočnosti nesúťažila iba s cenovou ponukou, ale s vlastníkom, ktorý mal od začiatku v rukách rozhodujúce slovo. Menšinoví akcionári síce prišli o teoreticky vyššiu cenu, no väčšinový vlastník im napokon ponúkol viac než vo svojom pôvodnom návrhu.
Kto sa za stranou A skrýva, nie je známe. Portál GamblingNews ako pravdepodobného kandidáta uvádza Inspired Entertainment, firmu dodávajúcu herné technológie a obsah pre iných prevádzkovateľov, teda pôsobiacu v segmente B2B. Spoločnosť je kótovaná v USA a v čase ponuky mala podľa portálu práve 41 miliónov dolárov v hotovosti a značné dlhy. Potvrdené to však nie je. Ak by to bola pravda, zapadalo by to do širšieho trendu, v ktorom sa dodávatelia technológií snažia dostať priamo ku koncovým hráčom a k stabilnejším príjmom, než aké prinášajú licenčné poplatky.
Motivácia strategického kupca je pochopiteľná. Sociálne kasína sú zrelý trh, kde rast spomalil a získavanie nových hráčov cez reklamu v mobilných obchodoch je čoraz drahšie. Takmer nezmenené tržby DoubleDown v treťom štvrťroku tento obraz potvrdzujú. V takomto prostredí je pre väčšie firmy lacnejšie kúpiť hotovú základňu platiacich hráčov než ju budovať od nuly. Preto odvetvie konsoliduje a zabehnuté tituly s čistou hotovosťou na účtoch sú lákavým cieľom. Na druhej strane práve vysoké zadlženie, ktoré by takéto prevzatie prinieslo, je rizikom v čase, keď tržby nerastú a peňažný tok musí splácať úroky.
Ďalší vývoj bude závisieť najmä od dokončenia transakcie s cenou 16,25 dolára za akciu, ktorú DoubleDown prijal. Zaujímavé bude sledovať, či sa niektorí menšinoví akcionári ozvú s argumentom, že na stole bola vyššia ponuka. Pri amerických prevzatiach to nie je nezvyčajné, hoci nezáväznosť a neisté financovanie ponuky strany A ich pozíciu oslabujú. Otvorená zostáva aj otázka totožnosti záujemcu. Ak ním naozaj bol Inspired Entertainment alebo iná firma s podobnými ambíciami, dá sa čakať, že si v konsolidujúcom odvetví nájde iný cieľ, tentoraz možno taký, kde nebude stáť proti dominantnému vlastníkovi. Príbeh DoubleDown tak ukazuje, že v konsolidácii sociálnych kasín nestačí ponúknuť najviac. Rozhodujú aj istota financovania a postoj toho, kto drží kontrolný balík.