Britský daňový úrad HM Revenue & Customs (HMRC) navrhuje prepísať pravidlá, podľa ktorých sa daň z online hazardu, takzvaná Remote Gaming Duty (RGD), uplatňuje na free spiny, voľné stávky a ďalšie propagačné ponuky online kasín. Krok prichádza len niekoľko týždňov po tom, čo prevádzkovateľ Jumpman Gaming vyhral pred Vyšším tribunálom (Upper Tribunal) spor o daňový výmer vo výške 3,2 milióna libier. Zmeny sú súčasťou finančného zákona Finance Bill 2026-27 a účinné by mali byť od 1. apríla 2027. Ide o vzorový prípad toho, ako štát reaguje, keď súd odhalí medzeru v zdaňovaní bonusov.
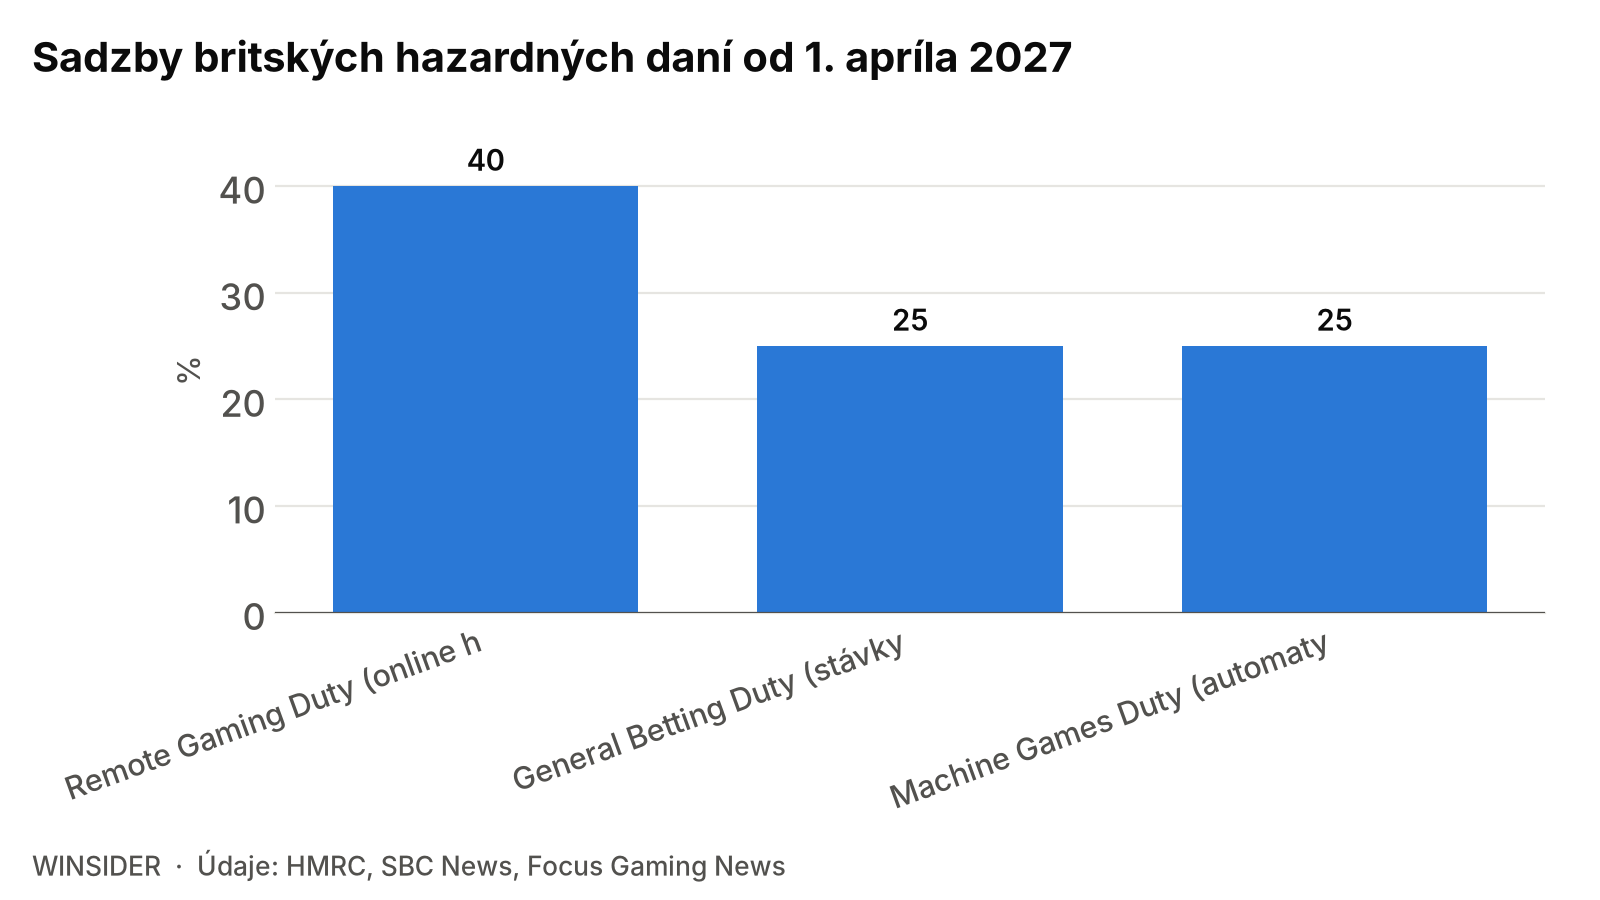
Význam sporu presahuje jednu firmu. Bonusy a free spiny patria k hlavným nástrojom, ktorými online kasína získavajú a udržiavajú zákazníkov, a ich daňové posúdenie priamo ovplyvňuje, z akej sumy sa daň vlastne počíta. Pri sadzbe RGD, ktorá od apríla 2026 stúpla na 40 percent, je každá nejasnosť v definícii základu dane pre štát aj pre operátorov mimoriadne drahá. HMRC preto už nechce riskovať ďalšie prehry na súde a mení samotné znenie zákona.
Jadro sporu sa týkalo propagácie Mega Reel. Zákazník, ktorý vložil kvalifikovaný vklad, dostal jedno bezplatné zatočenie na „mega valci“ a mohol z neho vyhrať ďalšie free spiny do rôznych hier. Podľa portálu GamblingNews je Jumpman Gaming súčasťou skupiny Super Group. HMRC trval na tom, že free spiny získané z prvého bezplatného zatočenia treba považovať za herné platby, teda za stávky, ktoré vstupujú do zdaniteľného základu. Úrad preto vymáhal daň za propagačné hry z obdobia od júla 2018 do decembra 2022.
Aby bolo jasné, o čo išlo, treba vysvetliť, ako RGD funguje. Ide o daň z hrubého herného výnosu, teda z rozdielu medzi tým, čo hráči vsadia, a tým, čo prevádzkovateľ vyplatí na výhrach. Finančný zákon z roku 2014 pritom vyníma takzvané freeplays, čiže hry, za ktoré hráč neplatí skutočnými peniazmi. Ak by sa hodnota bonusového zatočenia počítala ako stávka, zvýšila by sa strana príjmov operátora a s ňou aj daň. Tribunál však dospel k záveru, že výnimka pre propagačnú hru sa vzťahuje aj na ďalšie zatočenia, ktoré z nej vzniknú. Podľa súdu HMRC nesprávne uplatnil daň na prostriedky, ktoré boli opätovne vsadené po tom, čo ich hráč získal cez propagačnú ponuku.
Pri výške sumy sa médiá rozchádzajú. Portály SBC News a Focus Gaming News zhodne uvádzajú, že tribunál zrušil výmer na 3,2 milióna libier, zatiaľ čo GamblingNews píše o úspore 13,2 milióna libier.
Z freeplays sa stávajú obmedzené hry
Politický dokument HMRC navrhuje niekoľko zmien naraz. Pojem freeplays sa v zákone nahradí výrazom restricted plays, teda obmedzené hry. Zákon zároveň presne stanoví, kedy možno hru vyhranú z inej bezplatnej hry vyňať zo základu dane. Podľa návrhu to bude možné len vtedy, keď sa vyhraná hra použije na online hazard a nevznikne z nej hráčovi žiadna ďalšia výhoda, napríklad ďalšie bezplatné zatočenie. Práve reťazenie bonusov, na ktorom stál prípad Mega Reel, tak má po novom jasnú hranicu.
Druhá zmena sa týka pojmu výhra. Za výhru sa má považovať len to, čo musí prevádzkovateľ vyplatiť alebo poskytnúť podľa zverejnených pravidiel hry. Pre operátorov to môže mať praktický dosah, pretože za výhru by sa za istých okolností mohli považovať aj vrátené peniaze pri prerušenej alebo ukončenej hre. Keďže výhry sa od základu dane odpočítavajú, ide o detail, ktorý ovplyvní konečnú daňovú povinnosť. Tretia zmena formálne zaraďuje účasť na turnajoch s bezplatným vstupom medzi hazardné hry a štvrtá dáva komisárom HMRC širšie právomoci rozhodovať, kedy sa herná platba považuje za odpustenú a kedy sa vstupné do turnaja pri výpočte dane nezohľadňuje.
Úrad svoj zámer obhajuje tým, že chce stanoviť jasné pravidlá, ktoré prinesú prevádzkovateľom väčšiu istotu, zúžia priestor na spory a ochránia daňové príjmy. Portál SBC News však upozorňuje, že práve argument ochrany príjmov je v tomto kontexte zaujímavý. Prípad Jumpman ukázal, že pri nejasnom znení zákona môže štát prísť o celé daňové výmery, a nie iba o drobné rozdiely vo výpočte.
Z pohľadu operátorov má reforma dve tváre. Presnejšie definície znižujú riziko, že im po rokoch príde spätný výmer za propagácie, ktoré pokladali za nezdaniteľné. Zároveň však zužujú priestor na kreatívne bonusové mechaniky, ktoré by sa dali konštruovať tak, aby čo najväčšia časť hry zostala mimo základu dane. Ponuky s viacstupňovým reťazením free spinov a turnaje s bezplatným vstupom budú po novom pravdepodobne daňovo drahšie. Pri štyridsaťpercentnej sadzbe to môže viesť k tomu, že prevádzkovatelia budú bonusy vo Veľkej Británii osekávať alebo ich zjednodušia.
Treba to vidieť v širšom kontexte rastúceho daňového tlaku na britský hazard. Od 1. apríla 2027, teda v ten istý deň, keď majú začať platiť nové pravidlá pre obmedzené hry, stúpne podľa SBC News aj daň zo stávok General Betting Duty z 15 na 25 percent a daň z herných automatov kategórie B Machine Games Duty z 20 na 25 percent. Zástupcovia odvetvia podľa GamblingNews varujú, že zvýšenie dane z herných automatov povedie k prepúšťaniu a oslabí konkurencieschopnosť legálneho sektora.
Otvorenou otázkou zostáva, ako bude nová právomoc komisárov HMRC uplatňovaná v praxi. Čím viac rozhodovania sa presunie z textu zákona na úvahu úradu, tým väčšie je riziko, že spory sa len presunú z výkladu zákona na výklad úradných rozhodnutí. Rovnako nie je jasné, či zmena bude mať vplyv na už prebiehajúce alebo staršie prípady. Návrh je formulovaný ako úprava s účinnosťou od apríla 2027.
Prípad má význam aj mimo Spojeného kráľovstva. Každý štát, ktorý zdaňuje online hazard z hrubého herného výnosu, musí riešiť rovnakú otázku, či a kedy sa bonusové prostriedky počítajú do vkladov. Britský postup ukazuje, že všeobecná výnimka pre bezplatné hry nestačí, keď sa bonusové mechaniky stávajú viacvrstvovými. Pre daňové správy inde v Európe je to praktické poučenie, že definície treba nastaviť skôr, ako ich otestuje súd.
Najbližšie mesiace ukážu, ako finálne znenie prejde legislatívnym procesom finančného zákona a či odvetvie dosiahne zmiernenie niektorých definícií, najmä pri vrátených platbách a turnajoch. Ak parlament návrh schváli v súčasnej podobe, od 1. apríla 2027 budú britskí prevádzkovatelia čeliť súčasne vyšším sadzbám a prísnejšiemu vymedzeniu základu dane. Pre HMRC je to spôsob, ako jednu prehranú bitku premeniť na trvalé posilnenie svojej pozície, a pre operátorov signál, že éra daňovo výhodných bonusových reťazí sa v Británii končí.